
CFOメッセージ
キャッシュ創出力を起点に、
規律ある資本配分を徹底し、
持続的な利益成長を実現する
日清食品ホールディングス株式会社
執行役員・CFO
矢野 崇
収益性では課題が残ったものの、厳しい環境下でも基盤強化が進んだ一年
2025年度の業績は、売上収益が7,881億円で前期比プラス1.5%、既存事業コア営業利益が706億円で前期比マイナス15.5%の増収減益となりました。物価上昇や消費環境の低迷、原材料・物流コストの上昇など経営環境の厳しさを踏まえ、中間決算では業績予想を下方修正しました。最終的には修正計画を上回ったものの、収益性の観点では課題の残る決算でした。ただし、課題ばかりの一年ではありませんでした。売上収益は過去最高を更新し、事業単位で見れば多くの事業分野で増収増益を達成できました。国内では、厳しい市場環境のなかでも、明星食品や日清食品チルド・日清冷凍・日清シスコが着実に成長しています。海外でも、中国地域をはじめブラジル・タイが増収増益を達成し、インドでは高付加価値へのシフトを進め収益性改善と基盤強化が進んでいます。このように、収益基盤の多様化という面では、着実な進展があったと捉えています。
一方で、国内即席めんや米国事業など、ここ数年の利益成長を支えてきた領域が減速している点は大きな課題ですが、すでに具体的な対応が進んでいます。国内即席めんについては、カップヌードル55周年など主要ブランドの周年施策を推進するとともに、インフレ下において即席めんの相対的な割安さや付加価値を改めて訴求することで、売上拡大を図ります。また、2026年4月には価格改定を実施しており、2025年度に拡大した数量シェアを基盤に、収益性の向上とキャッシュ創出力の強化につなげてまいります。
米国市場については、一昨年の秋に一部の大手流通で棚面積が減少しましたが、新たなエリアでの販売が拡大しています。2025年度に実施した価格改定の効果もあり、市場全体の数量が伸び悩む局面でも売上・利益は増加しつつあります。さらに、いわゆるK字型経済のもとでも、高付加価値商品の需要が中所得者層を中心に「Meal」として食されることで拡大しており、こうした現地の市場トレンドを捉えた新商品として、当社の技術やノウハウを最大限活用した本格的な日本式即席めんを「BOLD TASTES of TOKYO」のコンセプトの下で投入し、新たな需要を開拓していきます。
これらの施策に加え、足元の事業環境はグローバルベースで堅調に推移する見込みであることから、2026年度の業績については、国内即席めん・非即席めん・海外の全事業セグメントで増収増益を計画しており、Mid-single Digitの成長軌道への回帰を実現していく考えです。


企業価値の持続的な向上を図るべく、キャッシュの創出力強化と最適配分を徹底
2026年度は、堅調なビジネス環境を背景に、売上収益については+9.1%と高い伸びを予想しております。一方で、コスト上昇や、今後の成長分野と位置付けている海外市場における継続的な設備投資に伴う減価償却費の増加によって利益が一時的に伸びにくい環境となっており、資金調達についても「金利がある世界」への移行が進んでいます。外部環境の不確実性が高まり、当面の期間この傾向が継続すると想定される中、「持続的なキャッシュ創出力の強化」は当社グループの最重要課題です。その実現とともに、創出したキャッシュを最適に配分し、企業価値の向上につなげていくことがCFOとしての責務だと認識しています。
キャピタルアロケーションにおいては、まず食品企業としての根幹である安全・品質・安定供給を支える投資を最優先とします。そのうえで、資本コストを上回るリターンが見込める成長投資を選別するとともに、投資判断における社内ハードルレートを引き上げるなど選別基準の厳格化を進め、案件ごとにリターンとリスクを精査することで、収益性の低い投資を抑制し、建設コストの上昇を前提に設備投資案件の必要性や投資効率を見直すことで、資本配分に対する規律を全社的に高めていきます。
株主還元につきましては、中長期的な利益成長と財務基盤の強化を前提に、累進配当を基本方針とし、自己株式の取得については、株価水準や投資機会、資本構成の状況などを総合的に勘案し、資本効率と株主価値の向上に資すると判断した場合は、必要に応じて外部調達も活用しながら機動的に実施してまいります。ただし、株主還元を優先するあまり将来の成長に必要な投資が手薄にならないよう、成長投資との適切なバランスを取り、財務ガバナンスの強化と資本配分の最適化を図ってまいります。
また、インオーガニック成長投資につきましても、2025年度中に国内事業会社の株式を取得し、2026年度は海外で持分法適用関連会社の株式追加取得を予定していますが、設備投資や株主還元とあわせた選択肢として、今後も財務規律を維持しながら株主価値増加に資する案件の検討を行ってまいります。
こういったキャピタルアロケーションを可能とすべく、政策保有株式の縮減を進めているほか、資金調達手段の多様化と金融費用抑制に向けて、金融機関からの借入に加えて資本市場からの調達基盤を整備し、短期・長期の社債発行をバランスよく活用することで、安定的かつ機動的な財務運営を可能とする体質づくりを進めています。
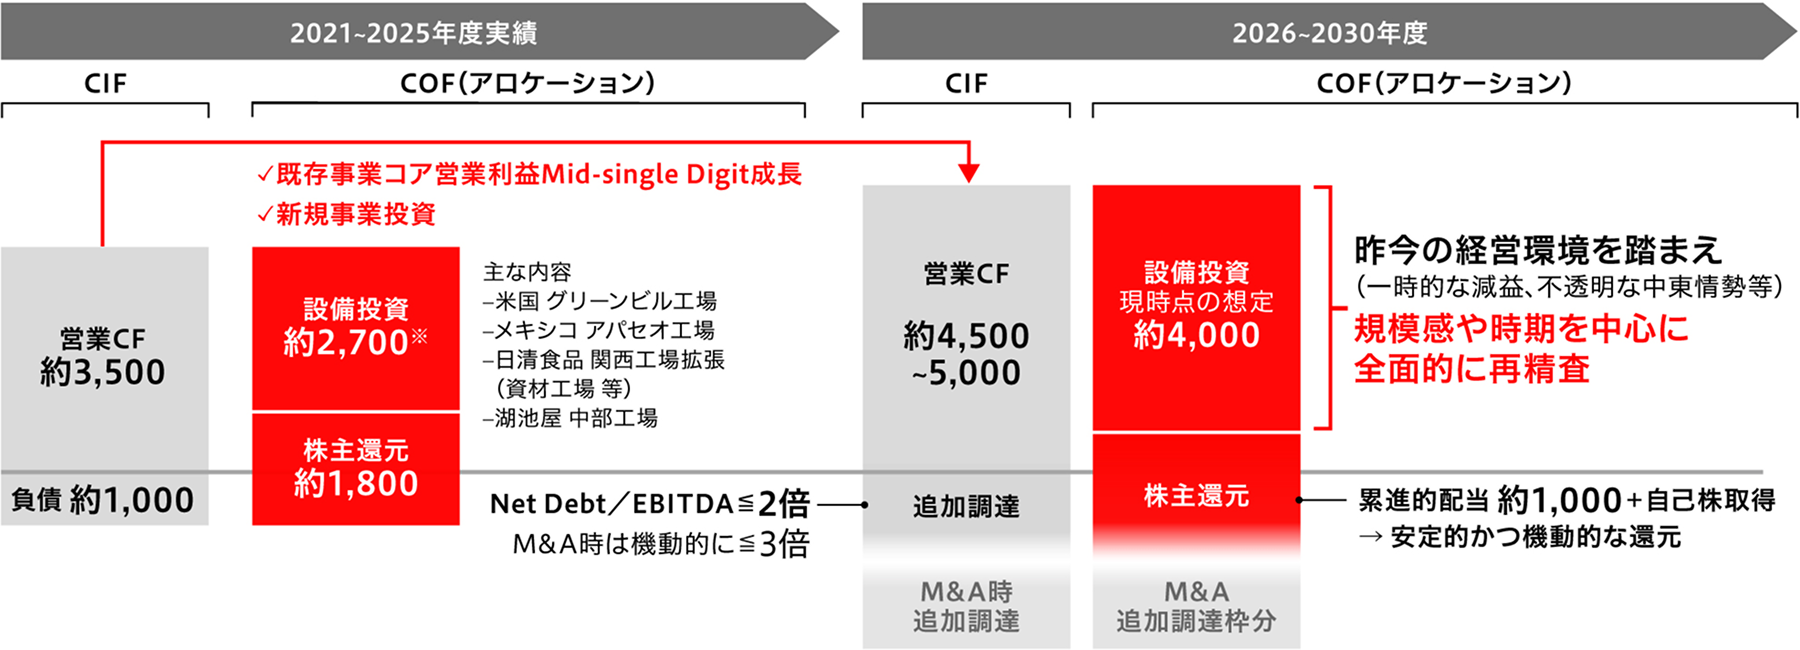
安全・品質・安定供給への投資を最優先に、将来の成長に向けた投資も継続
当社グループは即席めんのグローバルリーダーとして、安全や品質、安定供給の確保を社会的責任と捉えており、適切な投資水準を維持することで、長期的なブランド価値と収益力の維持・向上につなげていきます。そのうえで、海外事業の強化や高付加価値領域、将来の成長ドライバーとなる分野への投資を戦略的に進めています。これらの成長投資については、需要の伸びが大きく、中長期的にキャッシュ創出力の拡大が見込める市場での供給体制構築を最優先としています。
新規事業への投資は、引き続き「既存事業コア営業利益の5〜10%」の範囲内で実施し、過度な資本投入を抑制しつつ、投資の質を高めながら、利益貢献につながる循環を実現できるよう、グループ全体としての資本効率を高めていく方針です。
今後の設備投資は、即席めん市場の成長余地が大きい海外市場が中心となりますが、足元では、カップめん需要が急拡大するなど市場の伸びが著しいブラジルにおいて、圧倒的シェアNo.1ポジションの維持・強化に向けた生産能力の拡充を進めており、第3工場は2027年の稼働開始を予定しています。
国内においても工場の更新投資を順次実施しています。加えて、老朽化が進む関東工場への対応として、2022年に茨城県に新工場建設のための用地を取得済みですが、建築資材の高騰等を踏まえ、当初計画から投資規模を大幅に見直したうえで、2029年度中の稼働開始に向け、2027年5月より工事を開始する予定です。
ROEをはじめとした財務KPIを通じて、資本効率やキャッシュ創出力を正しく捉える
当社グループでは、売上規模や利益の拡大だけでなく、ROEを重要な指標と位置付けており、資本市場の期待に応えるべく、2023年度の通期決算説明会において、ROE目標を15%に引き上げました。しかしながら、その後の減価償却費の増加といった要因などに伴う利益成長の鈍化や、2025年度の実績が9.1%となった足元の状況も踏まえ、2030年までの目標達成は現実的ではないと判断し、まずは2030年までに10%以上へと回復させ、そのうえで長期的に15%を目指す段階的なアプローチに見直しました。短期的にレバレッジを高めることでROEを改善する手段もありますが、財務リスクが増大し、成長投資の機会や事業ポートフォリオの柔軟性を損なうおそれがあることから、短期的な数値の向上よりも中長期的な事業成長を最優先すべきとの方針のもと、このような判断に至ったものです。引き続き、安全・品質・安定供給に必要な投資を最優先としつつ、事業ポートフォリオの質を高め、創出されるキャッシュを最適に配分することで、長期的にROE15%水準を目指す方針です。
キャッシュフローの観点では、EBITDAを重要な指標と位置付けています。2025年度は微減したものの、安定的な成長を続けており、引き続き1,000億円台を維持し、着実に成長させていく方針です。
CFOとして財務KPIを設定・管理するうえで重要なのは、数値そのものよりも、その背景にある資本効率やキャッシュ創出力の実態を正しく捉えることだと考えています。現在進めている成長投資が将来着実に利益に結びつくことで、リターンを押し上げ、ROEの改善につながり、株主還元の余地も拡大していく、こうした投資と回収・還元の循環を確実に機能させることが、今後の財務戦略の核となります。
投資家にとっての不確実性を低減させつつ、持続的成長への期待感を高められる対話を
私が株主・投資家の皆様との対話で重視しているのは、利益成長の持続性の裏付けとなる資本配分の考え方を、中長期的な視点で共有することです。とりわけ重要だと考えているのは、短期的な業績の振れや想定外の要因によるポジティブ・ネガティブサプライズをできるだけ抑え、見通しに対する不確実性を低減していくことです。当社では資本コストを4~6%と試算しており、こうした取り組みが結果として、当社株式のβ値を引き下げ、資本コストの低減につながっております。
そのため、セグメント別・地域別の収益性といった結果だけでなく、キャピタルアロケーションの考え方や、業績予想に織り込んでいない要素についても、できるだけ正確に実態をお伝えするよう努めています。統合報告書や各種説明会などを通じて、財務指標の結果そのものに加え、どのような前提で意思決定を行い、どのようなリスクを織り込み、どれだけの不確実性を残しているのかといった背景も含めて説明することで、皆様に当社の成長可能性に対するご理解を深めていただけるよう、努力してまいります。足元は、海外における設備増強や新規事業といった先行的な成長投資に伴い、利益成長には一時的に制約がある局面ではありますが、減価償却費の影響を考慮したキャッシュフローは順調に伸びていく見込みですので、課題への打ち手を着実に実行し、確かな企業価値の成長につなげていきます。そのうえで当社グループが目指すのは、変化の大きい事業環境のなかにあっても、安定的にキャッシュ創出力を高めると同時に、規律あるキャピタルアロケーションを継続する、業績の安定性が高い経営、すなわち中長期的に評価されうる、持続的な企業価値向上です。明確な優先順位と財務規律のもとで資本配分を進めていくことが、資本市場から長期的・継続的にご期待と信頼をいただくことにつながると考えています。当社グループの中長期的なポテンシャルをご理解いただけるよう、今後も投資家の皆様との対話を尽くしてまいります。
VALUE REPORT 2026
02NISSINの成長戦略 [11.9MB]
- CSOメッセージ
- CFOメッセージ
- 特集 社外取締役スモールミーティングー投資家との対話ー
- 中長期成長戦略 2030
- 成長戦略❶ 既存事業のキャッシュ創出力強化
- 国内即席めん事業
- 国内非即席めん事業
- 海外事業
- 北中米地域―米国
- 南米地域―ブラジル
- 中国地域
- アジア地域/EMEA地域
- RHQトップメッセージ
- 成長戦略➋ EARTH FOOD CHALLENGE 2030
- 気候変動問題へのチャレンジ
- 資源の有効活用へのチャレンジ
- TCFD・TNFD提言に基づく情報開示
- 成長戦略❸ 新規事業の推進
- 「完全メシ」ブランドのポテンシャル
- 最新トピックス
- 最適化栄養食の基礎研究
03NISSINの経営基盤 [2.54MB]
- 人財戦略の強化
- 健康経営・人権への取り組み
- コーポレート・ガバナンス
- 取締役・監査役
データ [1.32MB]
- 財務サマリー
- 非財務サマリー/主な外部評価
- 即席めんの世界市場データ
- 会社情報・株式情報